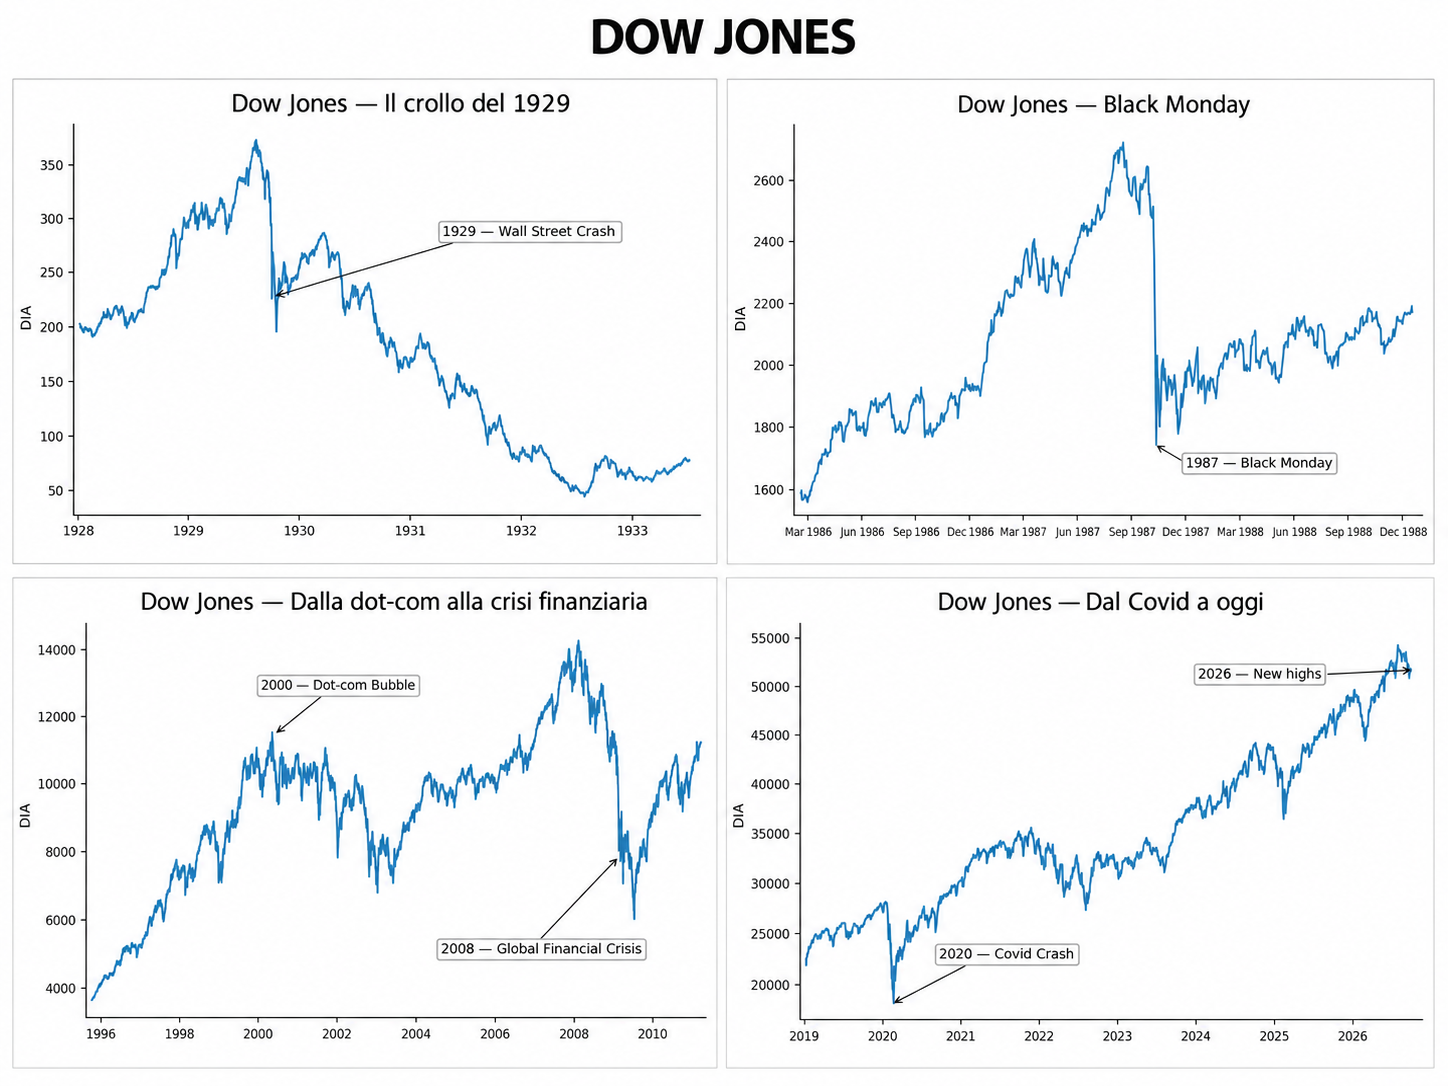
«Я не вижу никакой разницы между поэзией и бухгалтерским балансом. В их лучшем выражении оба являются произведением искусства, и я подхожу к ним одинаково», — говорит Раффаэле Маттиоли (Васто, 1895 — Рим, 1973), один из наиболее известных итальянских банкиров-интеллектуалов двадцатого века. Он сравнивает поэзию с балансом, потому что оба требуют чтения и восприятия. Перед тем и перед другим читатель ищет «центр тяжести», «фокальную точку», задаётся вопросом, каково соотношение различных компонентов, есть ли равновесие, выдержат ли основания. Те же самые вопросы, замечает он, можно адресовать счёту прибылей и убытков, Шекспиру, готической структуре собора или Фальстафу Верди. Во всех этих случаях «всегда ищется источник истины». Как и бухгалтерский отчёт, финансовый график можно читать и интерпретировать: не только наблюдать его в попытке предсказать, вырастет ли или упадёт рынок, но и допрашивать, чтобы понять, что он рассказывает о прошлом и о людях, которые своими решениями очертили его ход.
Смотреть на финансы как на большую историю
Среди многих форм, в которых финансы оставляют след, исторический график, пожалуй, самая наглядная. Он переводит в один образ десятилетия цен, ожиданий и решений. Возьмём в качестве примера американский фондовый рынок: линия, пересекающая более чем столетие кризисов, войн, инноваций, энтузиазма и восстановлений. На первый взгляд там лишь даты и цены. Но каждая точка фиксирует ценность, которую миллионы участников рынка в тот момент приписали будущему через свои сделки. В отрыве от контекста это число; вставленное в последовательность других оно становится частью истории. Индекс акции, разумеется, не совпадает с историей нации целиком, но сохраняет в себе особое измерение: способ, которым люди и институты оценивали настоящее и воображали будущее. Внутри кривой остаются доверие и страх, подражание и воодушевление, убеждения, которые укрепляются и внезапно рассеиваются.
То же верно для графика отдельной компании. Кривая эмблематичного предприятия не рассказывает обо всех его подробностях, но показывает, как эти события воспринимались и воображались коллективом инвесторов. Новый продукт, кризис, смена стратегии или обещание роста становятся ожиданиями и, через множества индивидуальных решений, оставляют след. График в итоге начинает рассказывать не только о том, чем предприятие было, но и о том, во что в разные моменты рынок верил, что оно может стать.
Читать график как классическое произведение
В письме к Франческо Веттори от 10 декабря 1513 года Макиавелли описывает знаменитый вечерний ритуал, в ходе которого, погружаясь в чтение классиков, он входит «в древние дворы древних людей». Там он беседует с ними и не стесняется «спрашивать об основаниях их поступков». Этот диалог оживляет прошлое: то, что уже произошло, не остаётся запертым в своём времени, а вновь допрашивается и ставится в игру в настоящем. То же упражнение можно проделать перед рыночным графиком. Не ограничиваться тем, что в 1929 году цены рухнули, что в конце девяностых они достигли исключительных оценок, или что в 2008 году вновь обрушились, а задаваться вопросом, какие убеждения породили эти движения. Почему покупали? Что считали возможным? Почему та или иная цена казалась разумной? Когда надежда на будущее превратилась в разделяемое ожидание? Когда оптимизм стал эйфорией, а когда, напротив, доверие уступило место страху? Петрарка выстраивает столь же живое отношение с предшествующими авторами. Классики не просто сохраняются: их читают, допрашивают, усваивают, пока они не становятся частью настоящего. Традиция — это не копирование прошлого, а способность принять его и вновь ввести в оборот в новом времени. Возвращаться к 1929 году не значит думать, что каждый кризис должен повторить его путь, и возвращаться к 2000 году не значит полагать, что каждый технологический подъём неизбежно приведёт к тому же исходу. Эти переживания обретают смысл тогда, когда соотносятся с новыми проблемами.
Здесь вмешивается Эцио Раймонди. Классическое продолжает жить, потому что его продолжают перечитывать: текст остаётся тем же, меняются те, кто его допрашивает, и вопросы, которые ему задают. Данные не меняются. Меняется смотрящий. Технологический пузырь 2000 года всегда займёт тот же отрезок кривой, но перечитанный сегодня он может быть допрошен иначе, в свете новой волны энтузиазма по поводу экономических возможностей технологий. Мы можем спросить о соотношении реальных инноваций, ожиданий относительно будущего и цен, приписанных компаниям. Это и есть реконтекстуализация: возвращение свидетельства прошлого в рамки вопросов настоящего без притворства, что оба контекста совпадают. Это также означает пересмотр, потому что дистанция позволяет увидеть последствия, которых участники события тогда ещё не могли знать. Прошлое можно реактивировать; его нельзя превратить в пророчество.
Когда график становится культурной ценностью
Именно через такое постоянное перечитывание график может получить значение, выходящее за пределы его изначальной финансовой функции. Культурная ценность живёт признанием и разделением через символы и воспоминания и продолжает реконтекстуализироваться во времени. Исторический график рынка может обладать теми же характеристиками: он хранит события, которые отмечали разные поколения, некоторые из которых обрели символическое значение; он передаётся и постоянно перечитывается; он позволяет настоящему задавать новые вопросы прошлому. 1929 год уже не просто дата или процентное изменение: он вызывает в памяти эйфорию, превратившуюся в панику. 2008 год вызывает образ хрупкости системы и распада доверия. 2020 год несёт память о будущем, которое за несколько дней стало вдруг неразборчивым. Длинная кривая собирает эти переживания и не даёт им остаться разрозненными эпизодами, превращаясь в архив коллективной финансовой памяти.
Переход от финансов к гуманитарной сфере
Таким образом график может рассматриваться, в гуманитарном смысле, как культурная ценность. Созданный для отображения цен, он начинает хранить опыт; созданный для описания настоящего рынка, он переживает это настоящее и становится свидетельством для тех, кто придёт после. И это особое свидетельство, потому что оно возникает без чьего-либо целенаправленного замысла: миллионы людей покупают и продают, преследуя индивидуальные цели, но из суммы их решений возникает коллективное представление, которое никто не проектировал и которое спустя время рассказывает о них нечто существенное.
Нельзя вывести будущее из данных прошлого
На почти любом финансовом представлении встречается предупреждение: «Прошлые результаты не гарантируют будущих». Это кажется ограничением; на самом деле это ключ к пониманию их ценности. Исторический график не оракул. Он не говорит нам, что произойдёт: он сохраняет то, что произошло, когда другие люди до нас должны были принимать решения, не зная будущего. Мы знаем, чем завершился 1929 год; те, кто покупал в 1928-м, этого не знали. Сегодня нам известна историческая важность Интернета; инвесторы конца девяностых должны были отличать подлинную трансформацию от накопленных вокруг неё ожиданий. Мы знаем исход, но можем вернуться в момент, когда этот исход ещё был будущим. Именно тогда график становится свидетелем и предостережением: не для того, чтобы подсказывать, что делать завтра, а чтобы позволить нам допрашивать решения предшественников и лучше понимать, как человек выбирает, когда будущее ещё неопределённо. В этом переходе от предсказания к памяти кривая цен перестаёт быть только финансовым инструментом и превращается в культуру.
Франческо Мария Майнардис